衣料品の着荷コスト計算機は、衣料品の請求書、運賃、保険料、関税、目的地の料金を合計し、その合計を出荷数量で割ります。レギンスの注文の場合、受け入れ販売予定のユニット数を使って2つ目の数字を計算してください。工場の低価格は、梱包、通関手数料、拒否された品物によって分母が変わると高価な購入になることがあります。.
以下の計算機を使用して、同じ配送条件でのサプライヤーの見積もりを比較してください。あなた自身の関税評価額と関税率を入力できます;HTSコードの割り当てやライブ関税の取得は行いません。例示の例は仮定のものであり、DTSの見積もりや中国製レギンスにかかる現在の関税額の声明ではありません。.
2026年10月15日にレビュー済み。すべての画像はオリジナルのAI生成編集イラストであり、DTSの施設、検査、出荷を記録した写真ではありません。.
衣料品の着荷コストを計算する
出荷合計金額をUSDで入力してください。ただし、単価と割合の欄は除きます。商品見積もりを項目別に入力してください。見積もりにすでにコストが含まれている場合は、その金額を維持し、別の行にはゼロを入力してください。DDPオファーの場合、まず含まれる料金と除外項目を確認してください。関税や配送を再度追加すると二重計算になります。.
開始値は算術計算のみを示しています。両方の関税率を、あなたの製品と予定入国日で確認されたレートに置き換えてください。ゼロの値は、金額を入力しなかったことを意味し、免税を確立するものではありません。.
例示の開始値、USD。. 20%および10%の関税入力は仮定のものであり、現在の中国の関税率ではありません。すべての入力をあなたの見積もりまたはブローカー確認済みの金額に置き換えてください。両方のレートは、以下に入力された関税評価額を使用します。ライブの関税検索やVAT/GST計算は行いません。.
- 商品価値
- $6,800.00
- 基本関税
- $1,360.00
- 追加関税
- $680.00
- 総出荷陸揚げコスト
- $10,585.00
- 予想される受け入れ可能な数量
- 980
- 配送コスト / 注文された品物
- $10.59
- コスト / 販売可能な品物
- $10.80
予想される受け入れ可能な品物は計画シナリオで分数になる場合があります。すべての出荷コストは受け入れられた在庫に割り当てられます。サルベージ、返金、クレジットは想定されていません。見積もり単価に既に含まれているコストを別途追加しないでください。値はこのページに留まり、提出されません。.
二つの単位コストを一緒に読む
配送コスト / 注文された品物は、出荷予算をすべての注文された衣料品で割ったものを示します。販売可能な品物あたりのコストは、その予算を受け入れられた在庫に分散させます。このツールは、受領時点までの計算です。マーケットプレイスの手数料、顧客対応、返品は別の収益性モデルに含まれます。.
陸揚げコストの計算式に含まれるものは何ですか?
この計算機のための式は次のとおりです:
出荷陸揚げコスト = 商品 + 別途請求される開発および検査費用 + 輸送費 + 保険料 + 計算された関税 + その他の政府手数料 + ブローカーおよび到着地の取り扱い費用 + 内陸配送。.
販売可能単位コスト = 出荷陸揚げコスト ÷ 受け入れられた数量。.
関税評価額は関税計算の入力値であり、別の購入費用ではありません。これは意図的に請求書合計から分離されています。場合によって一致することもありますが、評価調整により関税基準が変わることもあります。関税評価額自体を陸揚げコストに加えると、商品価値が重複します。.
| 入力 | 記録と確認 |
|---|---|
| 衣料品価格 | 価格、数量、通貨、範囲を記録。ラベルや梱包が含まれているかどうかを確認。. |
| 開発と検査 | 別途請求されたサンプル、試験、検査費用を記録。生産クレジットは一度だけ差し引く。. |
| 運賃と保険 | 出荷見積もりと保険料を使用。CIF価格に既に含まれているかどうかを確認。. |
| 関税と政府の手数料 | ブローカー確認済みの価値、レート、固定料金を使用。関税を追加する前にDDPの含有を確認。. |
| 目的地コスト | ブローカー手数料、取り扱い、配達を記録。フォワーダーが既に含めている内容を確認。. |
開発費用を一貫して配分。最初の注文にサンプルプログラム全体を請求するのは保守的なローンチ予算の選択肢。文書化された生産計画に分散させるのは管理上の仮定。どちらの選択も現金支払いを消し去るわけではない。.
例:中国からのレギンス1,000足
買い手が1足あたり6,800円で1,000足を注文すると仮定。出荷には別途請求された開発と検査費用が300円、運賃が900円、保険料が40円、ブローカーと目的地取り扱いが250円、内陸配送が180円含まれる。買い手は関税評価額として6,800円を入力し、仮想の基本関税率201%、追加関税率101%を同じ評価額に対して適用。その他の政府手数料は仮想の合計75円として入力。.
201%、101%の数字は算術的な仮定であり、レギンスの分類に関する確認済みの関税率ではない。. 意図的に編集可能。入力値を置き換えることで方法を変えずにモデルを利用できる。.
| コストライン | 例:USD |
|---|---|
| 商品:1,000 × 6.80ドル | 6,800.00 |
| 開発と検査 | 300.00 |
| 運送料 | 900.00 |
| 保険料 | 40.00 |
| 概算基礎関税:$6,800 × 20% | 1,360.00 |
| 概算追加関税:$6,800 × 10% | 680.00 |
| その他の政府手数料 | 75.00 |
| 仲介手数料および到着地処理費用 | 250.00 |
| 国内配送 | 180.00 |
| 総出荷コスト | 10,585.00 |
配達されたコストは $10.585(注文ペアあたり), 、として表示 $10.59. 。出荷の2%の販売不可在庫がある場合、受け入れ可能な在庫は980ペアに減少し、コストは $10.80(販売可能ペアあたり) に丸めた後の金額です。これは、顧客履行や販売コストの前の工場単価よりも$4.00高くなります。.
シナリオを比較する際は、一度に一つの入力だけを変更してください。運送料が$500上昇した場合、受け入れ可能なペア数が980の場合、販売可能単位コストは約$0.51上昇します。想定される関税の5パーセントポイントの増加は、関税評価額6,800の$340、つまり販売可能ペアあたり約$0.35を追加します。これらの感度分析は、購入前により確かな確認が必要な見積もりを特定します。.
なぜ二つのレギンス見積もりが異なる製造コストを持つのか
生地の消費量と使用可能幅
生地のコストは、組成、仕上がり重量、使用可能幅、サイズミックス、パターンレイアウト、裁断ロスに依存します。ナイロンスパンデックスと記載された二つの生地でも、衣料品あたりの消費量は異なる場合があります。見積もりの背後にある生地の仕様と消費基準を確認し、承認されたサンプルとサイズ内訳を比較してください。.
もし安価な見積もりに不完全な生地仕様が含まれている場合は、比較から除外してください。節約額を計算する前に、組成、重量、仕上げの不足を解決してください。そうしないと、異なる製品間の比較になる可能性があります。.
コンストラクション、ポケット、装飾
プレーンレギンスとポケットレギンスは異なる縫製、トリム、検査作業を必要とします。縫い目の構造、ウエストバンドの組み立て、ポケットの配置、ロゴの適用は技術仕様書に記載されるべきです。これを使用してください レギンスタイプとバイヤー仕様ガイド 比較価格を依頼する前にスタイルを定義するために.
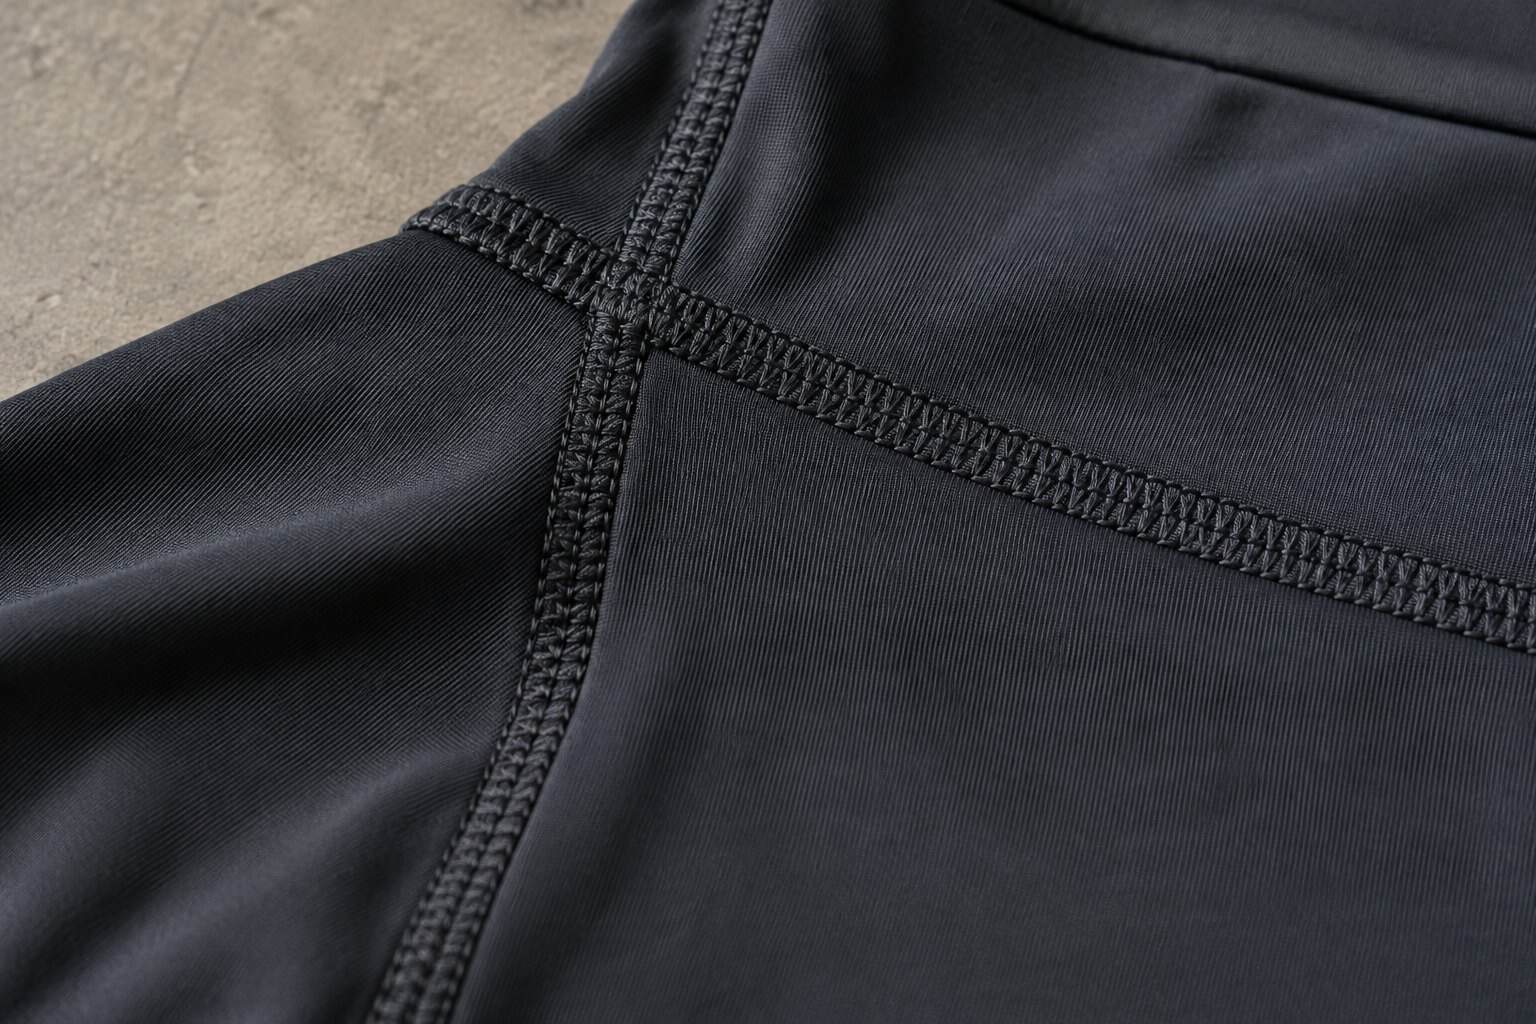
コスト決定は、多くの場合、機能が意図した小売提供をサポートしているかどうかに関係しています。ポケットを取り除くことは生産作業を減らすかもしれませんが、顧客が期待する製品を変更することにもなります。承認された仕様と意図的な代替案を比較し、説明のない安価な代用品を受け入れるのではなく比較してください。.
ラベルとパッケージング
単価にケアラベル、サイズラベル、ハングタグ、個別袋、カートン、そして小売業者固有の梱包要件が含まれているかどうかを確認してください。どの料金が衣料品ごと、スタイルごと、または出荷ごとにかかるのかを尋ねてください。固定のセットアップ料金は、再注文時の繰り返し発生する一品ごとの料金とは非常に異なる動作をします。.
カートンの寸法が運送料金にどのように影響するか
衣料品の重量だけでは不十分な運送料入力です。梱包されたカートンの数、外寸、総重量、カートンあたりのユニット数を収集してください。体積を増やす包装の選択は、レギンス自体が変わっていなくても運送料の見積もりを引き上げることがあります。.
フォワーダーに実際の出荷プロファイルの見積もりを依頼し、課金対象の重量または体積の基準を特定してください。スタイルが混在する場合は、最も適した基準を用いて共有運送料を割り当ててください:体積に基づく料金には体積を、重量に基づく料金には重量を、固定のエントリーコストには文書化された割り当てを使用します。すべてをユニットごとに平等に分割すると、かさばるSKUのコストが隠れてしまうことがあります。.
商品保護とバイヤーの要件を維持する場合にのみ、2つ目の梱包オプションをリクエストしてください。カートンサイズを小さくすることは、衣料品を損傷させたり受取に問題を引き起こしたりする場合は節約になりません。.
海上輸送または航空輸送:配送シナリオを比較してください
海上オプションの場合、出発地と目的地、出荷サイズ、配送範囲をカバーする見積もりを取得してください。航空オプションの場合、課金対象の重量計算と目的地の除外を取得してください。普遍的な航空から海への乗換え乗数を適用しないでください。同じ出荷期間に有効な見積もりを比較してください。.
少量のローンチ数量が他の出荷と異なる締め切りを持つ場合、分割出荷のモデル化は価値があります。各出荷を個別に計算してください。固定の通関料や取り扱い料が二重に発生する可能性があるためです。その後、合計コストを合計された受け入れユニット数で割ります。出荷数量が異なる場合、単純に2つの1ユニットあたりの数字の平均を取ると誤った結果になります。.
コスト比較の横に商業的締め切りを見えるようにしてください。最も安価な輸送オプションは、その配送計画が収集開始や補充の必要性に適合している場合にのみ役立ちます。輸送と通関の日付を見積もりの前提として扱い、この計算機が約束するものではないことを理解してください。.
中国製レギンスに対する米国の関税をどのように入力すればよいですか?
実際の衣料品、繊維構成、縫製、想定される着用者、原産国、提案された入国日から始めてください。「ヨガレギンス」のような商品名だけでは、完全な米国関税分類を確立できません。税関ブローカーに、該当するHTSラインとその入国に関する追加規定を確認してもらってください。.
ザ USITCハーモナイズドタリフ情報ページ 2026年10月9日に公開された2026年版HTS改訂21を掲載しています。注文を準備する際は、最新のスケジュールと適用される入国ガイダンスを使用してください。古いスクリーンショットやサプライヤーの見出し関税率は十分な証拠とはなりません。.
この計算機は、入力した関税評価額に対して両方のパーセンテージフィールドを適用します。一つの関税をもう一つの上に重ねて計算することはありません。これらのフィールドは、関税がアドバルーラム(課税標準額に対する割合)である場合にのみ使用し、その確認済みの基準を同じく使用してください。特定の、複合的、または異なる基準に基づく料金は、「その他の政府料金」にブローカーが計算した金額として入力し、同じ関税を両方に入力しないようにしてください。.
分類、関税基準、適用される各レート、固定料金、使用された入国日を示す計算結果を求めてください。その記録は、未サポートの合計パーセンテージよりも購入承認に役立ちます。.
運送料は米国の関税評価額の一部ですか?
CBPのCIFガイダンス CIF請求書の合計と申告された商品価値が異なる理由を説明しています。その 商業インボイスガイダンス 商品価格と運賃および保険料を区別し、補助金や特定の手数料、ロイヤルティなどの評価追加を識別します。.
ブローカーに関税評価額を別途確認するよう依頼してください。全額の納品請求書を自動的に入力したり、すべての開発支払いが除外されていると仮定しないでください。控除や追加をサポートする書類は、ブローカーの入力計算とともに保管してください。.
FOB、CIF、DDPを比較し、コストを二重に加算しないようにしてください。
各見積もりに記載された場所と正確な含まれる内容を記録してください。取引条件のラベルだけではコスト比較には不十分です。この計算機はコストラインから動作し、インコタームや責任の移転を解釈しません。.
| 提示された見積もり | 計算前に明確にすること |
|---|---|
| FOB、積み込み港の指定 | 出荷元の料金、国際運賃、保険料、到着地のコストを含む |
| CIF、目的地港の指定 | 運賃と保険料に加え、目的地での取り扱い、入国手数料、内陸配送を含む |
| DDP、配送場所の指定 | 関税と配送、輸入者の手配、荷降ろし、除外された料金を含む |
確認された含有内容のDDP見積もりの場合、見積もり合計を単価欄に入力し、実際の除外項目のみを追加してください。その結果は納品予算の比較であり、売り手の関税申告の独立した検証ではありません。誰が入国書類を提供し、評価された料金の差異をどのように処理するかを確認してください。.
同じ通貨、出荷数量、商品仕様、配送先を比較してください。あるサプライヤーの提案が港で終了し、別のサプライヤーが倉庫で終了する場合、いずれかを安いと宣言する前に範囲を正規化してください。.
購入マージンを設定する前に検査損失を含めてください。
拒否品や不良品も含めて販売可能な在庫のコストを比較してください。検査基準は承認済みサンプル、測定許容範囲、ラベリング、梱包要件に基づいて定義してください。生産前に不足、欠陥、再作業の処理方法について合意してください。.
拒否または在庫不可の割合を計画シナリオとして使用し、工場の欠陥率の主張ではありません。このモデルでは、在庫不可のユニットには回収価値がなく、買い手は引き続き全出荷コストを負担します。サプライヤーが拒否品を返金したり、次の注文にクレジットしたり、修理した場合は、関連コストと受け入れ数量を調整し、文書化された合意を反映してください。.
少なくともクリーンレシートシナリオとダウンサイドシナリオをテストしてください。受け入れ数量のわずかな変更でマージンがなくなる場合、注文にはより堅固な品質計画や異なる購入価格が必要です。. サンプリングとプロトタイピング 大量発注の前提が確定する前に、製品の基準を確立するのに役立ちます。.
見積もりをサプライヤー向けのRFQ(見積依頼書)に変換する
メーカーに、スタイル参照またはテックパック、繊維組成、生地の重量、サイズ内訳、カラー、縫製、ロゴの加工方法、ラベル、梱包要件を送付してください。スタイルおよびカラーごとの数量、希望する貿易条件と指定地、必要な納品期間を記載してください。運送業者にはカートンおよびルートの詳細を送り、通関業者には製品および評価書類を送付してください。.
3列の作業記録を使用します: 確認済み, 見積もり済みだが期間限定, 、そして 想定. 。前提条件が隠されている合計金額に基づいて購入を承認しないでください。まず最も不確実な費用を確認し、その後に下方シナリオを再計算してください。.
DTSの テックパックカスタマイズサービス は、ガーメントの仕様が不完全な場合の適切な出発点となります。複数SKUのオンラインコレクションについては、以下を確認してください: Eコマースアパレル開発ページ. 。項目別の製品および梱包の見積もりを依頼し、通関業者から関税分類および申告費用を取得してください。.
アパレル着地原価に関する質問
着地原価は製造原価と同じですか?
いいえ。製造原価は、見積もられたガーメントの範囲をカバーします。着地原価には、その注文を指定された宛先まで届けるために必要な個別の費用が追加されます。合計を比較する際は、常にその宛先と含まれる費用を明記してください。.
中国からのレギンスの輸入関税はいくらですか?
その説明によって一律の税率が定められているわけではありません。適用される金額は、確定した分類、原産地、申告日、および関連する追加規定によって異なります。この計算機では、検証済みの税率または通関業者が計算した費用を入力する必要があります。.
この計算機を少量のサンプル出荷に使用できますか?
実際の費用を入力することはできますが、サンプルが商業用在庫と同じ輸入手続きの扱いを受けるとは仮定しないでください。出荷の取り扱いと書類は別途確認してください。 ミニマリス(免税点)アパレルガイド 低い荷物価値だけでは不完全な計画の基礎となる理由について議論します。.
30%の組み合わせ関税は、すべてのコストに30%を追加することを意味しますか?
このモデルではそうではありません。パーセンテージ入力は申告された関税評価額に適用されますが、運賃や目的地料金は別のコストラインのままです。入力に異なる関税基準や非パーセンテージの料金がある場合は、ブローカーの計算済み金額を使用してください。.
日本以外の国のコストを計算できますか?
算術計算には手動で計算した料金を使用できますが、評価の議論は日本固有です。このツールはVAT、GST、優遇原産地待遇、または現地手数料ルールを計算しません。購入決定に使用する前に、目的地固有の計算結果を取得してください。.
小売価格を教えてくれますか?
いいえ。販売、フルフィルメント、支払い、返品、運営コストを追加してから、小売利益率を評価してください。そのモデルは別にしておき、目標販売価格が不完全な輸入予算を隠さないようにします。.
比較できる見積もりをリクエストしてください
各サプライヤーごとに仕様書と梱包概要を準備してください。衣料品の価格、別途請求される開発作業、梱包詳細、見積もりの有効期限、納品範囲をリクエストします。運賃と関税の入力が確認されたら、計算機を再実行し、受け入れられたペアごとのコストを購入予算と比較してください。.